Liquidación de compras de cacao: cómo se calcula y qué se descuenta
Una liquidación de cacao parte del peso bruto en báscula, descuenta el exceso de humedad sobre el 7 % de la NTC 1252 y las impurezas, aplica el precio de la clasificación obtenida en la prueba de corte, retiene la Cuota de Fomento Cacaotero del 3 % y resta los anticipos pendientes del proveedor. Cada paso depende del anterior, y ahí es donde se pierde el margen.
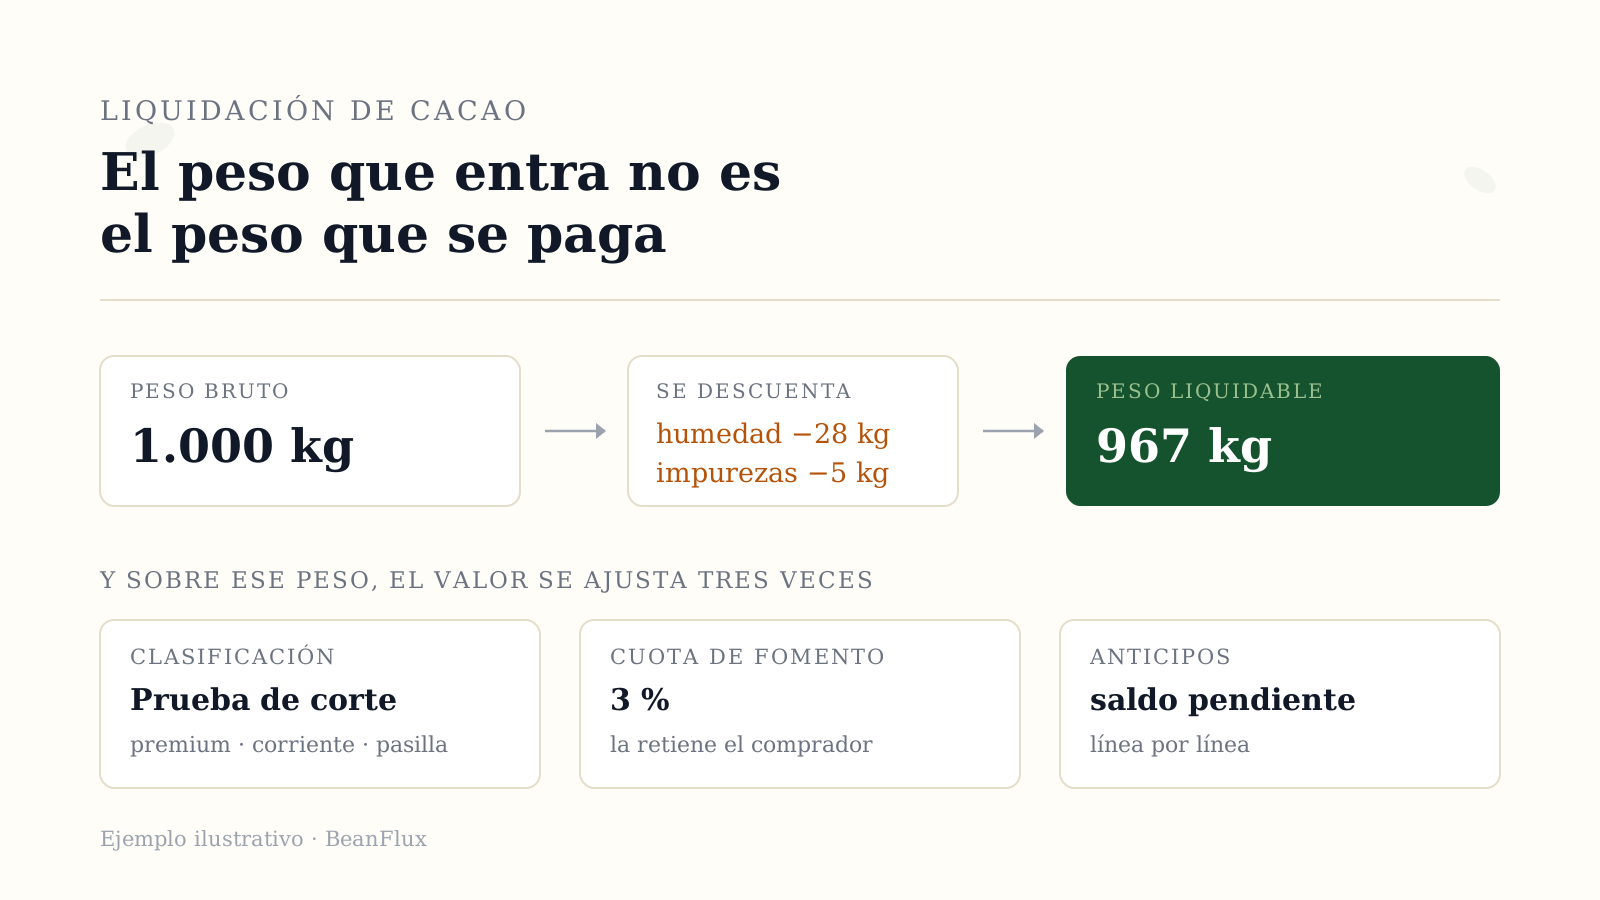
Un productor llega a la bodega con veinte bultos de cacao seco. El bodeguero los pesa: 1.000 kilos brutos. Mete la sonda, mide humedad y marca 9,8 %. Toma una muestra, hace la prueba de corte y cuenta cuántos granos salieron bien fermentados, cuántos violeta y cuántos pizarrosos. Con esos tres datos, y no con el peso de la báscula, empieza la liquidación real.
El productor, mientras tanto, está mirando el número grande: mil kilos. La conversación difícil de la tarde es explicarle por qué le van a pagar sobre 967, y por qué eso no es un castigo arbitrario sino la diferencia entre el cacao que trajo y el cacao que se puede vender.
En café esa conversación tiene décadas de convención detrás: el factor de rendimiento es un lenguaje común que productor y comprador entienden igual. En cacao no existe ese equivalente. Cada comercializadora arma su propia tabla de descuentos, la aplica con el criterio de quien esté en la báscula ese día, y la sustenta con un cálculo que casi siempre vive en un Excel que nadie más revisa. Esta guía describe cómo se estructura esa liquidación cuando se hace bien, en qué orden van los descuentos y dónde se rompe con más frecuencia.
Qué es una liquidación de compra de cacao
Una liquidación de compra de cacao es el documento que convierte una entrega física en una obligación de pago. Registra cuánto cacao entró, en qué estado llegó, cuánto de ese peso es efectivamente pagable, a qué precio se valoró según su clasificación, qué retenciones aplican y qué saldos previos del proveedor se cruzan contra el valor de la entrega.
La diferencia con una factura de compra corriente es que en cacao el peso que entra y el peso que se paga no son el mismo número, y el precio de referencia del mercado no es el precio de ese lote. Entre un dato y el otro hay una cadena de ajustes que hay que poder justificar frente al productor, línea por línea, en el momento de firmar.
LIQUIDACIÓN DE CACAO · DEL PESO BRUTO AL NETO A PAGAR
- Peso bruto en báscula1.000 kg
Lo que entra del proveedor, antes de cualquier ajuste.
- Descuento por humedad−28 kg
Del 9,8 % medido al 7 % de la NTC 1252. El agua de más no es cacao.
- Descuento por impurezas−5 kg
Cascarilla, piedras y grano partido por encima del límite de la clasificación.
- Peso liquidable967 kg
Sobre este peso, y no sobre el bruto, se calcula el valor de la compra.
- Precio según clasificaciónpremium · corriente · pasilla
La prueba de corte define la banda. La referencia semanal no la distingue.
- Cuota de Fomento (3 %)retenida por el comprador
Sobre el precio de referencia oficial, no sobre el precio pagado.
- Anticipos pendientes−saldo del proveedor
Línea por línea. El excedente queda contra la siguiente entrega.
- Neto a pagarcomprobante firmado
Con cada descuento visible y justificado frente al proveedor.
Los descuentos por humedad e impurezas se aplican al peso
Este es el punto donde más liquidaciones se arman mal, y el error es conceptual antes que aritmético: el exceso de humedad y las impurezas no se castigan bajando el precio por kilo, se descuentan del peso. La lógica es simple. Si un lote trae agua de más, esos kilos de agua se van a evaporar en la bodega y nunca fueron cacao. Pagarlos es pagar por un peso que desaparece.
La NTC 1252, que es la norma técnica colombiana para cacao en grano, fija un máximo de 7 % (m/m) de humedad. Ese 7 % funciona como la referencia contra la cual se mide el exceso. Un lote que entra al 9,8 % trae aproximadamente 2,8 puntos por encima, que sobre 1.000 kilos brutos son unos 28 kilos que no se liquidan. Las impurezas siguen la misma lógica y dependen de la clasificación: la norma admite 0 % para premium, 0,3 % para corriente y 0,5 % para pasilla. Todo lo que exceda ese umbral es cascarilla, piedra o grano partido que ocupa peso sin ser producto.
EJEMPLO ILUSTRATIVO · DEL BRUTO AL LIQUIDABLE
| Peso bruto en báscula | 1.000 kg |
| Exceso de humedad (9,8 % medido frente a 7 % de referencia) | −28 kg |
| Impurezas sobre el límite de la clasificación | −5 kg |
| Peso liquidable | 967 kg |
Sobre 967 kilos, y no sobre 1.000, se aplica el precio por kilo. Si el lote se hubiera liquidado sobre el bruto, la comercializadora habría pagado 33 kilos de agua y cascarilla al precio del cacao.
Vale la pena notar lo que esto implica para el margen. Treinta y tres kilos sobre mil parecen poco hasta que se multiplican por el volumen de una cosecha. Una comercializadora que recibe ochenta o cien entregas durante el pico, y que aplica los descuentos a ojo o los omite cuando el proveedor discute, está regalando peso en cada una de esas operaciones sin que aparezca nunca como una pérdida identificable en ningún reporte.
La clasificación define el precio, y la referencia semanal no la distingue
El precio del cacao en Colombia no lo fija un gremio. Fedecacao es explícito en que no interviene en los precios de compra: los determinan la oferta y la demanda. Lo que sí existe es una referencia semanal de compra para industria nacional y exportadores, publicada en pesos por kilogramo, que sirve como punto de partida para negociar.
Esa referencia tiene una característica que hay que entender bien: es un solo número para todo el cacao del país. No distingue clasificación, no distingue humedad, no distingue origen. En la semana del 14 de septiembre de 2026 estuvo en 15.520 pesos por kilo, frente a 16.162 la semana anterior y 16.312 la precedente. Son movimientos de varios cientos de pesos por kilo de una semana a la siguiente, sobre una referencia que no dice nada sobre el lote específico que usted tiene en la báscula.
El trabajo que la referencia no hace es el que hace la prueba de corte. Se toma una muestra de granos, se cortan longitudinalmente y se clasifica cada uno según su fermentación: bien fermentado, violeta, pizarroso, mohoso. La proporción resultante ubica el lote en premium, corriente o pasilla, y esa clasificación es la que justifica pagar por encima o por debajo de la referencia. Un cacao bien fermentado y un cacao pizarroso comparten precio de referencia y no comparten valor comercial.
Si la clasificación se anota en un cuaderno y la liquidación se arma en otro archivo, el vínculo entre el estado real del lote y el precio que se pagó se pierde en el momento mismo de escribirlo. Tres semanas después, cuando ese cacao se despacha y el comprador reclama por fermentación, no hay forma de reconstruir qué se midió al recibirlo. Ese tema lo tratamos en detalle en inventario de cacao por lote, donde fermentación, humedad e impurezas se manejan como atributos permanentes del lote y no como una anotación suelta.
La Cuota de Fomento Cacaotero la retiene el comprador
La Cuota de Fomento Cacaotero equivale al 3 % y tiene dos particularidades que sorprenden a quien llega del café. La primera: la obligación de recaudarla es del comprador. La Ley 67 de 1983 establece que toda persona natural o jurídica que adquiera, reciba, procese o transforme cacao de producción nacional está obligada a recaudar la cuota, y que no puede procesar ni beneficiar el producto sin haberla deducido previamente. No es un impuesto que el productor paga por su cuenta: es una retención que la comercializadora practica, declara y transfiere.
La segunda particularidad es la que más errores produce en liquidaciones manuales: el 3 % no se calcula sobre el precio que usted pagó. Se liquida sobre un precio de referencia que el Ministerio de Agricultura fija por resolución cada semestre. Es decir, hay dos precios distintos operando dentro de la misma liquidación: el precio negociado con el proveedor, que determina cuánto se paga, y el precio de referencia oficial vigente, que determina cuánto se retiene. Quien arma la liquidación en una hoja de cálculo y aplica el 3 % sobre el valor pagado está calculando mal la cuota, en una dirección o en la otra, en todas las compras del semestre.
Como el precio de referencia cambia por resolución cada semestre, conviene verificar el vigente en la resolución del Ministerio de Agricultura correspondiente al período antes de cerrar liquidaciones, en lugar de arrastrar el valor del semestre anterior en la plantilla.
Hay además una consecuencia tributaria que no siempre se conecta con la operación diaria: para que las compras del año sean aceptadas como costo deducible, el obligado a recaudar debe poder acreditar el paz y salvo de la cuota ante la entidad administradora. Una liquidación mal calculada no es solo un error de caja, es un problema de soporte al cierre fiscal.
Los anticipos son el error más caro y el más silencioso
En cacao, como en café, el anticipo es una herramienta de relación comercial: se entrega dinero al productor antes de la cosecha para asegurar que la entrega llegue a su bodega y no a la del vecino. Durante el pico de cosecha una comercializadora mediana puede tener quince o veinte anticipos vivos al mismo tiempo, en montos distintos y con proveedores que entregan en partes.
El error más costoso en una liquidación de cacao no es el descuento de humedad mal calculado. Es el anticipo que nunca se descontó porque quedó registrado en un archivo que la persona que liquidó ese día no abrió. Ese error no se detecta con una revisión del cálculo, porque el cálculo está bien: simplemente le falta una línea. Y no aparece en ningún reporte hasta que alguien concilia saldos por proveedor al final de la cosecha, cuando ya se pagó dos veces.
La forma correcta de manejarlo es que cada anticipo quede registrado por separado, vinculado al proveedor, y que al abrir la liquidación todos los anticipos pendientes de ese proveedor aparezcan listados línea por línea dentro del cuerpo del documento, no fundidos en un solo número. Cuando los anticipos suman más que el valor de la entrega, algo frecuente con productores pequeños que reciben varios adelantos contra una cosecha que llega en partes, el exceso queda como saldo pendiente contra la siguiente entrega y así se documenta en el comprobante. Si quiere ver cómo BeanFlux cruza anticipos y liquidaciones de forma automática por proveedor, le mostramos en 20 minutos: agendar demo.
Por qué el Excel se queda corto en esta operación
El problema no es que Excel no sepa multiplicar. Es que una liquidación de cacao no es una multiplicación: es una cadena de ocho pasos donde cada uno depende del anterior y donde los datos de entrada viven en sitios distintos y cambian a ritmos distintos. La humedad y la prueba de corte las produce el bodeguero en el momento de la recepción. La referencia de precio cambia cada semana. El precio de referencia de la cuota cambia cada semestre por resolución. Los anticipos se entregaron semanas antes y los registró otra persona.
Un ERP genérico tampoco resuelve esto, y por una razón distinta: no tiene los conceptos. No sabe qué es una prueba de corte ni cómo se traduce en una clasificación, trata el cacao como un código de producto con una cantidad en vez de un lote con atributos de calidad propios, y no tiene manera de manejar dos precios simultáneos dentro de una misma liquidación, uno para pagar y otro para retener. Se puede forzar con campos personalizados, y es exactamente eso lo que termina abandonado seis meses después.
Lo que resuelve el problema es que el dato entre una sola vez, en el punto donde se produce, y que arrastre solo hasta el documento final: que la humedad medida en la báscula genere el descuento sin que nadie lo recalcule, que la clasificación de la prueba de corte determine la banda de precio, que la cuota se calcule sobre la referencia oficial vigente y no sobre el precio pagado, y que los anticipos del proveedor aparezcan solos en el cuerpo de la liquidación. Así es como funciona el módulo de liquidación de compras de BeanFlux, que opera con la misma lógica para café y para cacao. Ese es el planteamiento que desarrollamos en el software que necesitan las comercializadoras de cacao y, para la operación completa de café y cacao, en la guía de software para comercializadoras.
Preguntas frecuentes
¿Cómo se calcula una liquidación de compra de cacao?+
¿Cuánto se descuenta por humedad en el cacao?+
¿Quién paga la Cuota de Fomento Cacaotero?+
¿El precio de referencia semanal del cacao sirve para liquidar un lote?+
¿Por qué el Excel falla para liquidar cacao?+
Si gestiona una comercializadora de cacao y quiere ver cómo se arma una liquidación completa, con descuentos, clasificación, cuota y anticipos cruzados solos, le mostramos el sistema en 20 minutos.
Agendar una demo →